不動産業界で永遠に語り継がれる「賃貸 vs 持ち家」論争。 最近はニュースでも金利上昇が騒がれているため、「今は金利が高いから家を買うのは損だ」「賃貸のまま様子を見よう」と考える方が非常に増えています。
しかし、現役の不動産営業マンとして思うことは、 資産にならない賃料を無駄に払い続けるくらいなら、早く家を買うべきです。
冷酷な事実をお伝えします。あなたが毎月口座から振り込んでいるその家賃は、一体どこへ行っているのか。それは、物件オーナー(大家さん)のローン返済を肩代わりし、さらにオーナーが食べる「美味しいご飯代(利益)」になっています。
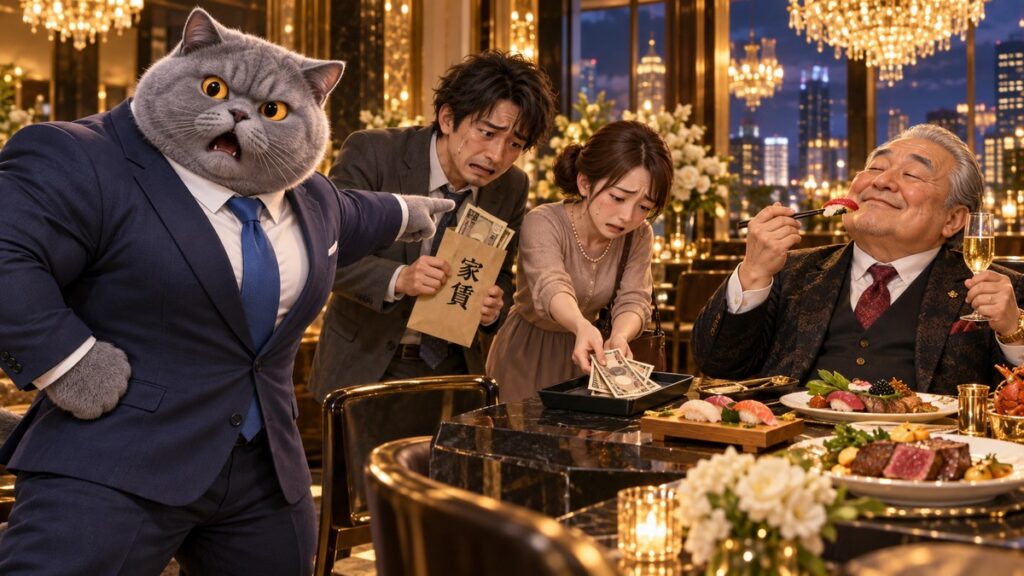
賃貸に住み続けるということは、自分の資産形成を放棄し、他人の資産と収入に「オールベット(全額投資)」しているのと同じなのです。10年住んで1000万円以上の家賃を払ったところで、あなたには「自分の土地」も「自分の建物」も1ミリも残りません。

「金利上昇=賃貸が安全」という致命的な勘違い
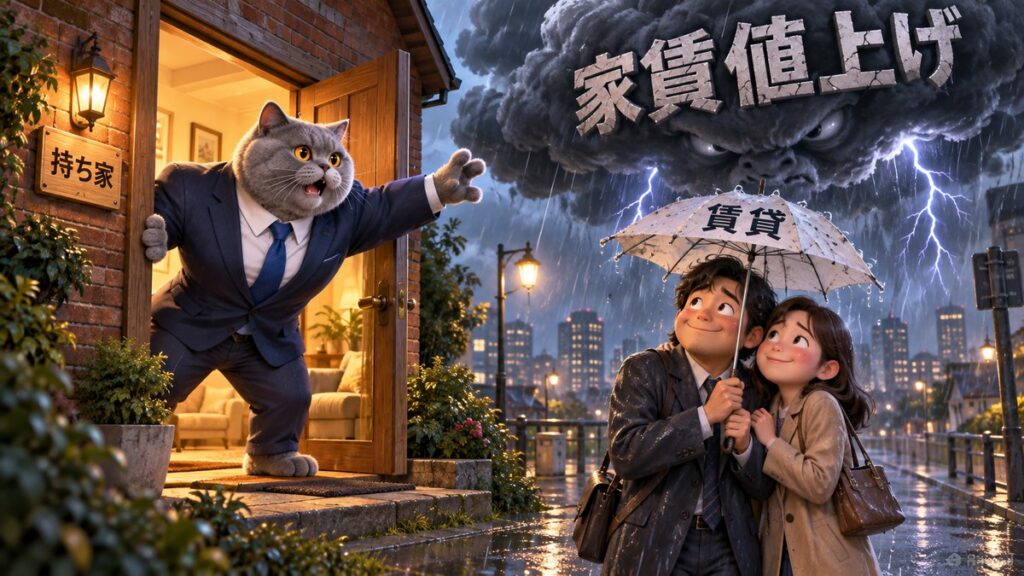
「でも、これから金利が上がったら住宅ローンを払えなくなるかもしれない。だから賃貸の方が安全だ」という反論が必ず聞こえてきます。
本当にそうでしょうか? 世の中の金利が上がるということは、物価が上がり、不動産の維持費や税金も上がるということです。大家さんだって慈善事業ではありませんから、自分の負担が増えれば、当然それを「家賃の値上げ」という形で住人に転嫁します。あなたが金利がどうのこうのと悩んで様子見をしている間に、結局は家賃の支払い負担も上がっていくのです。
家を買えば、たしかに銀行に「利息」を払うことになります。 しかし、銀行に利息を払ってでも、払い終わった後に「土地と家(自分の資産)」が残る持ち家と、一生払い続けても何も残らない(利息100%のようなもの)賃貸。冷静に考えて、資産になる持ち家の方が圧倒的に良くないでしょうか。
そんなに日本中を「気軽に引っ越し」したいですか?
賃貸派の人がよく口にするもう一つのメリットが、「ライフスタイルに合わせていつでも気軽に引っ越しができる自由」です。
しかし、胸に手を当てて考えてみてください。 あなたは本当に、そんなに日本中を気軽に引っ越ししたいですか?
現実問題として、引っ越しには莫大な費用(初期費用、引っ越し代、家具の買い替え)がかかります。子供がいれば学区の問題があり、簡単に転校させるわけにはいきません。結局、大半の人は「いつでも引っ越せる」と言いながら、面倒くささとコストの壁に阻まれ、同じ賃貸マンションに何年も(場合によっては十数年も)住み続けています。
使わない「引っ越しの自由」のために、毎月高い家賃を捨て続けるのは、あまりにも勿体ない選択です。
定年手前で駆け込んでくる「生涯賃貸派」のリアル
そして、賃貸派に待ち受ける最大の試練が「老後」です。
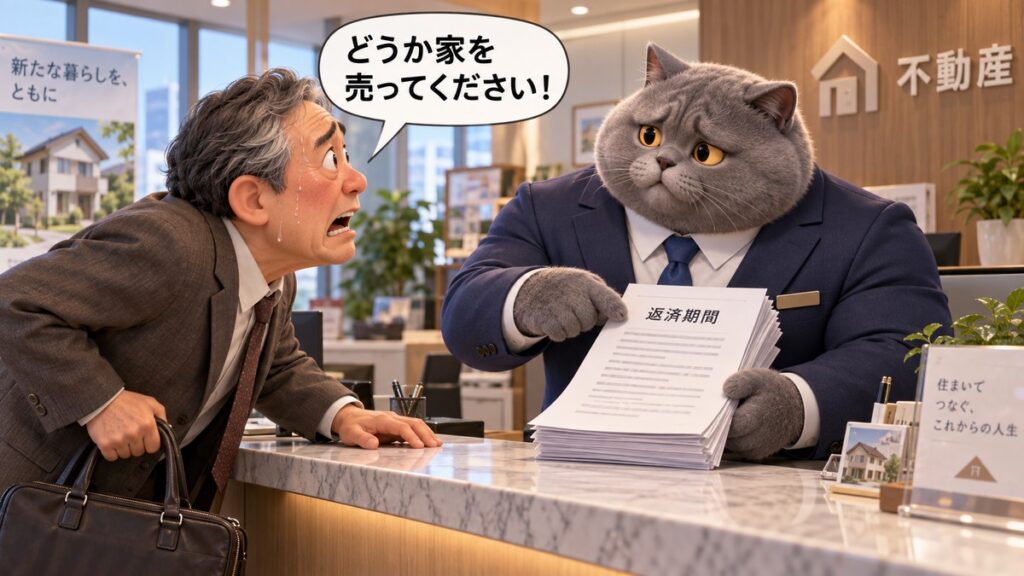
高齢になると、賃貸物件は本当に借りられなくなります。孤独死のリスクや家賃滞納を恐れて、多くの大家さんが高齢者の入居を拒否するからです。 老後、いよいよ家が借りられなくなってから「やっぱり自分の家が欲しい」と思った時、あなたはどうしますか?年金暮らしで住宅ローンが組めない中、現金で家を買えますか?それとも、毎月何十万円もかかる高額な老人ホームに入りますか?

これが脅しではない証拠に、私のいる不動産屋には「冷静に将来を計算した結果、このまま賃貸ではマズいと気づいた50代の方」がいざ定年手前になって駆け足で家を買いに来るケースが非常に多いのです。 しかし、その年齢からでは組めるローンの年数も短く、毎月の支払い額が跳ね上がり、選択肢は絶望的に狭まっています。
もっと若いうちに、もっと早く決断していれば。 そう後悔するお客様を見るたびに、私は「家賃を払い続けることの本当の恐ろしさ」を痛感します。
自分の城を持ち、動物たちや家族と心置きなく暮らし、最後には自分自身の資産になる。 生涯、大家さんのご飯代を払い続ける賃貸派か。利息を払ってでも自分の未来に投資する持ち家派か。
あなたは、どちら派ですか?

